
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 31 |
- SCHD
- 미국국채금리
- 월배당ETF
- SK하이닉스
- 국내증시
- 배당성장주
- 배당주투자
- 미국배당ETF
- 미국증시
- 미장간단정리
- S&P500
- 커버드콜전략
- 국장간단정리
- 삼성전자
- 코스닥
- 나스닥
- 오늘국장
- 장기투자
- 미국배당주
- 코스피
- 국제유가
- 배당투자
- schd배당금
- 다우존스
- 고배당ETF
- JEPQ
- 미국주식
- 경제
- 오늘미장
- 주식
- Today
- Total
배당은 맛나
💰 PLUS 고배당주 ETF, 월분배금 103원|1천만 원 투자하면 얼마 받을까? 본문
💰 PLUS 고배당주 ETF, 월분배금 103원|1천만 원 투자하면 얼마 받을까?
안녕하세요 😊
국내 주식으로 매달 분배금을 받고 싶다면 PLUS 고배당주(161510)가 눈에 들어옵니다.
은행주만 담는 ETF와 달리 보험·은행·증권뿐 아니라 통신 등 다른 업종의 고배당주도 함께 편입합니다.
2026년 9월 분배금과 10월 6일 확인된 구성종목을 기준으로 투자 포인트를 살펴보겠습니다.
📌 먼저 결론부터
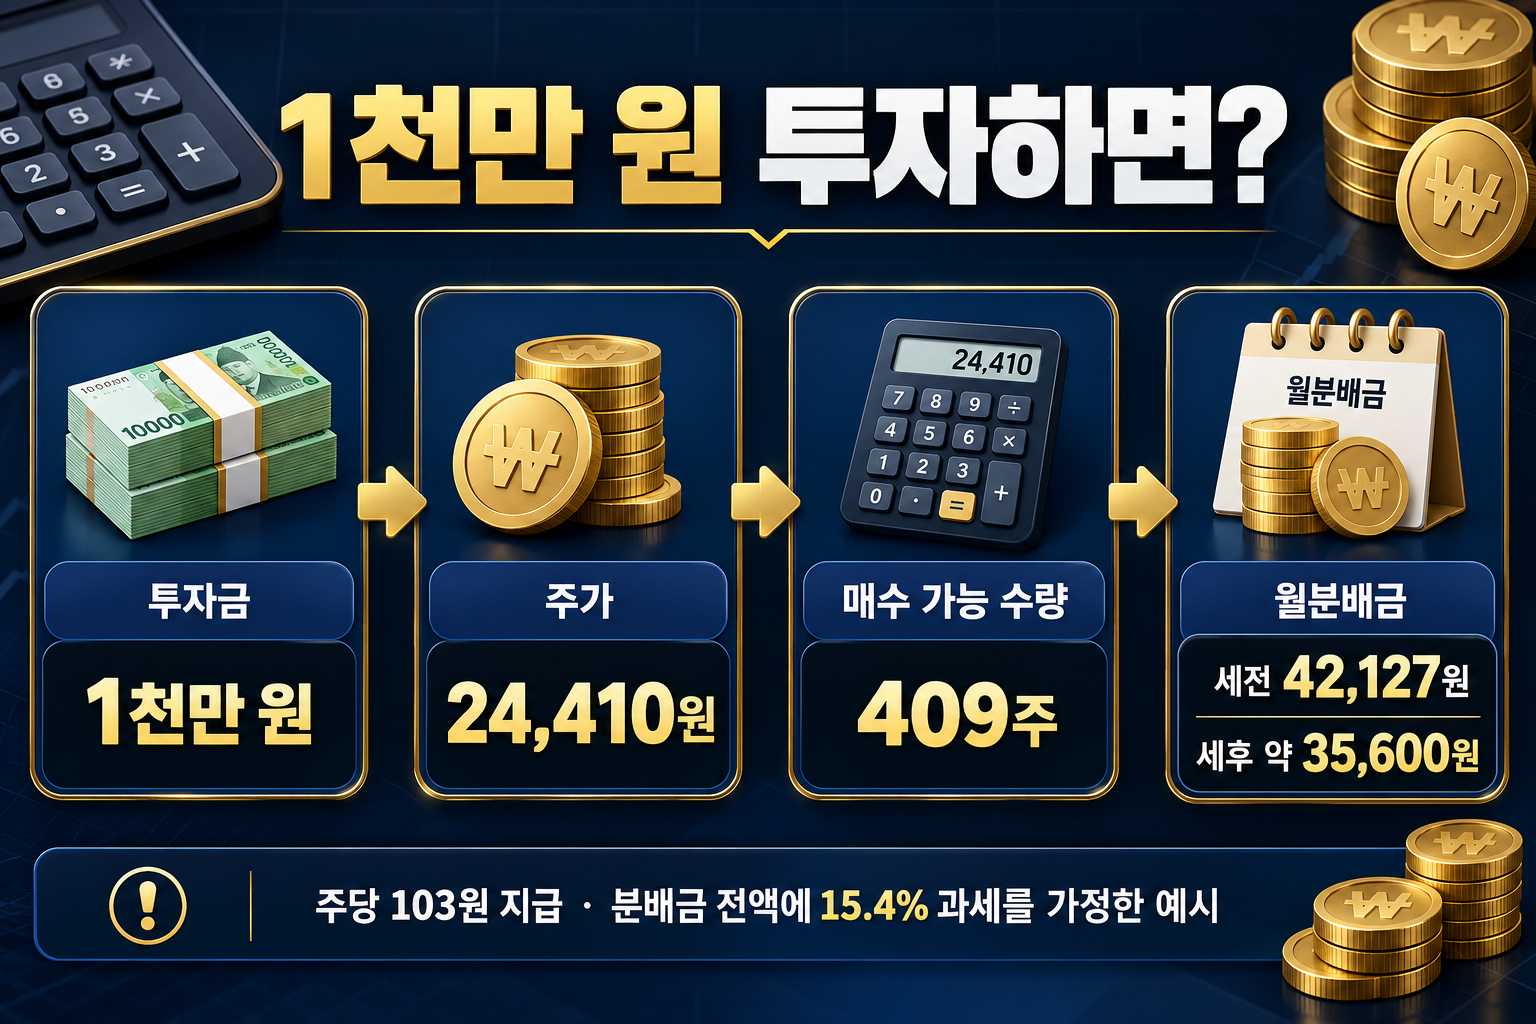
2026년 9월 분배금은 주당 103원입니다. 10월 6일 종가 24,410원에 1천만 원을 투자한다고 가정하면 409주를 살 수 있고, 103원이 지급되는 달에는 세전 42,127원을 받습니다.
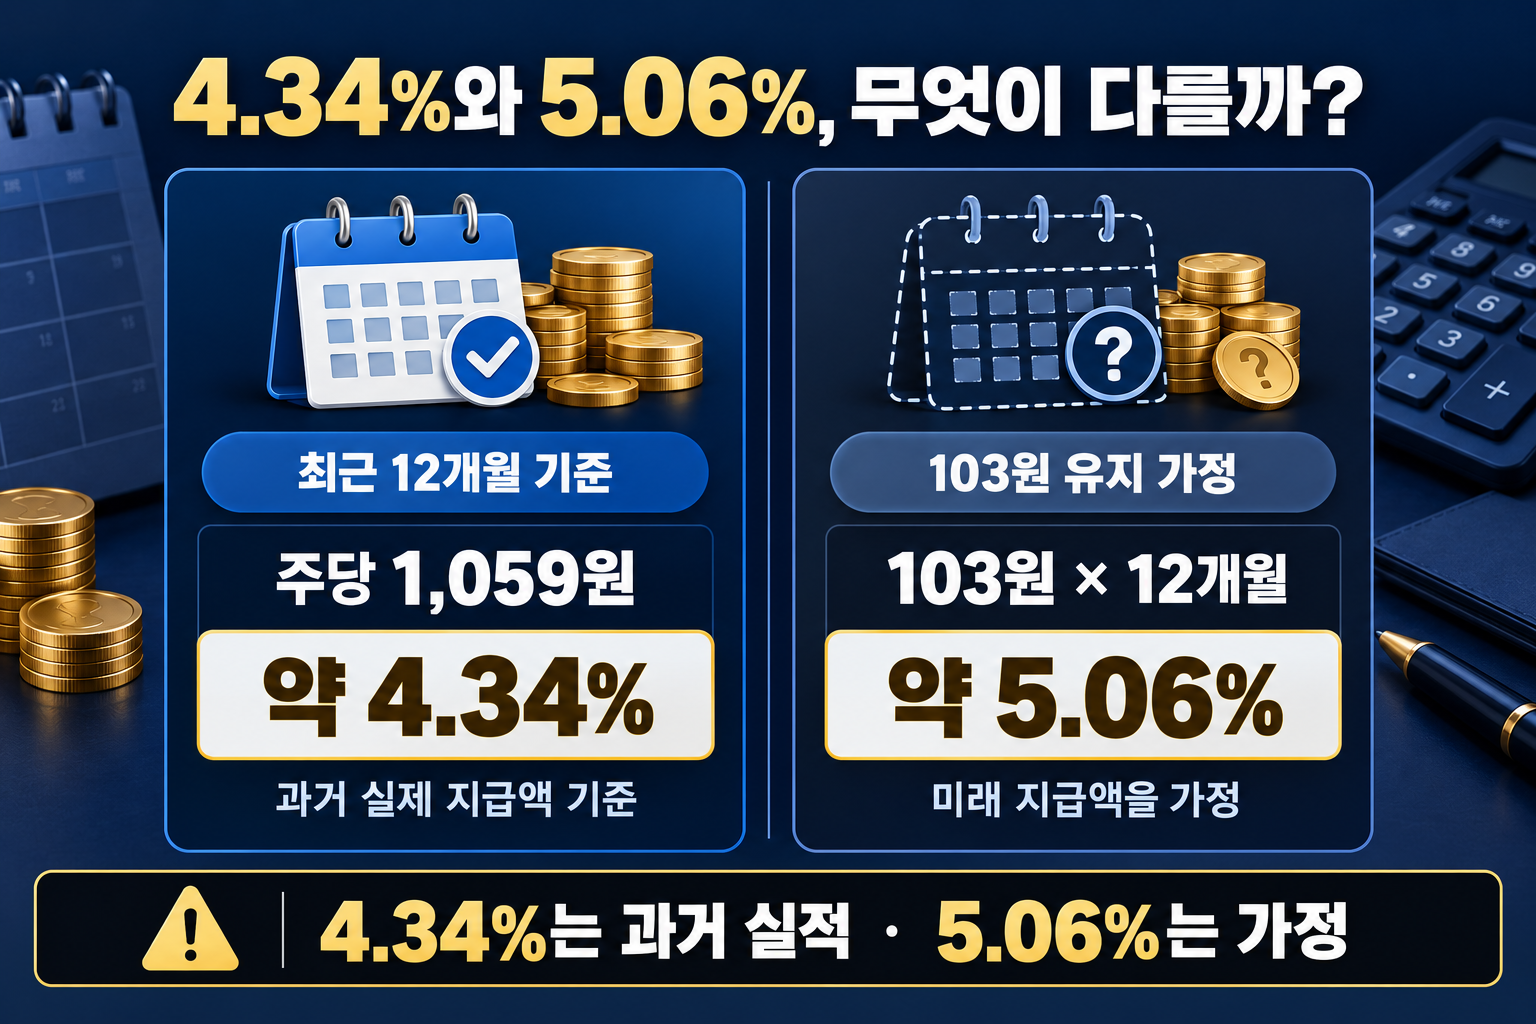
다만 103원이 매달 보장되는 것은 아닙니다. 지난 12개월 실제 분배금으로 계산한 수익률은 약 4.34%이고, 최근 월분배금 103원이 앞으로 12개월 유지된다고 가정하면 약 5.06%입니다. 두 수치의 뜻은 다릅니다.
🏢 어떤 ETF인가요?
| 항목 | 내용 |
| 종목명 | PLUS 고배당주 |
| 종목코드 | 161510 |
| 운용사 | 한화자산운용 |
| 추종지수 | FnGuide 고배당주지수 |
| 투자 방식 | 유동시가총액 상위 200종목 중 예상 배당수익률이 높은 30종목 선정 |
| 분배 기준일 | 매월 마지막 영업일 등 |
| 운용사 공시 보수 | 연 0.23% |
구성종목은 매년 6월과 12월 정기적으로 조정됩니다.
고배당 기업을 한 번 골라 계속 보유하는 방식은 아닙니다.
표의 0.23%는 공시된 보수이며, 증권거래비용·기타비용과 투자자의 매매수수료가 별도로 발생할 수 있습니다.
운용사가 공개한 2026년 10월 6일 기준 상위 종목에는
DB손해보험, 우리금융지주, 기업은행, GS, NH투자증권, 하나금융지주 등이 있습니다.
금융주 비중이 눈에 띄므로 은행·보험·증권업의 실적과 주주환원 정책에 영향을 받습니다.
💵 분배금은 얼마나 나왔을까?
| 분배 기준일 | 주당 분배금 |
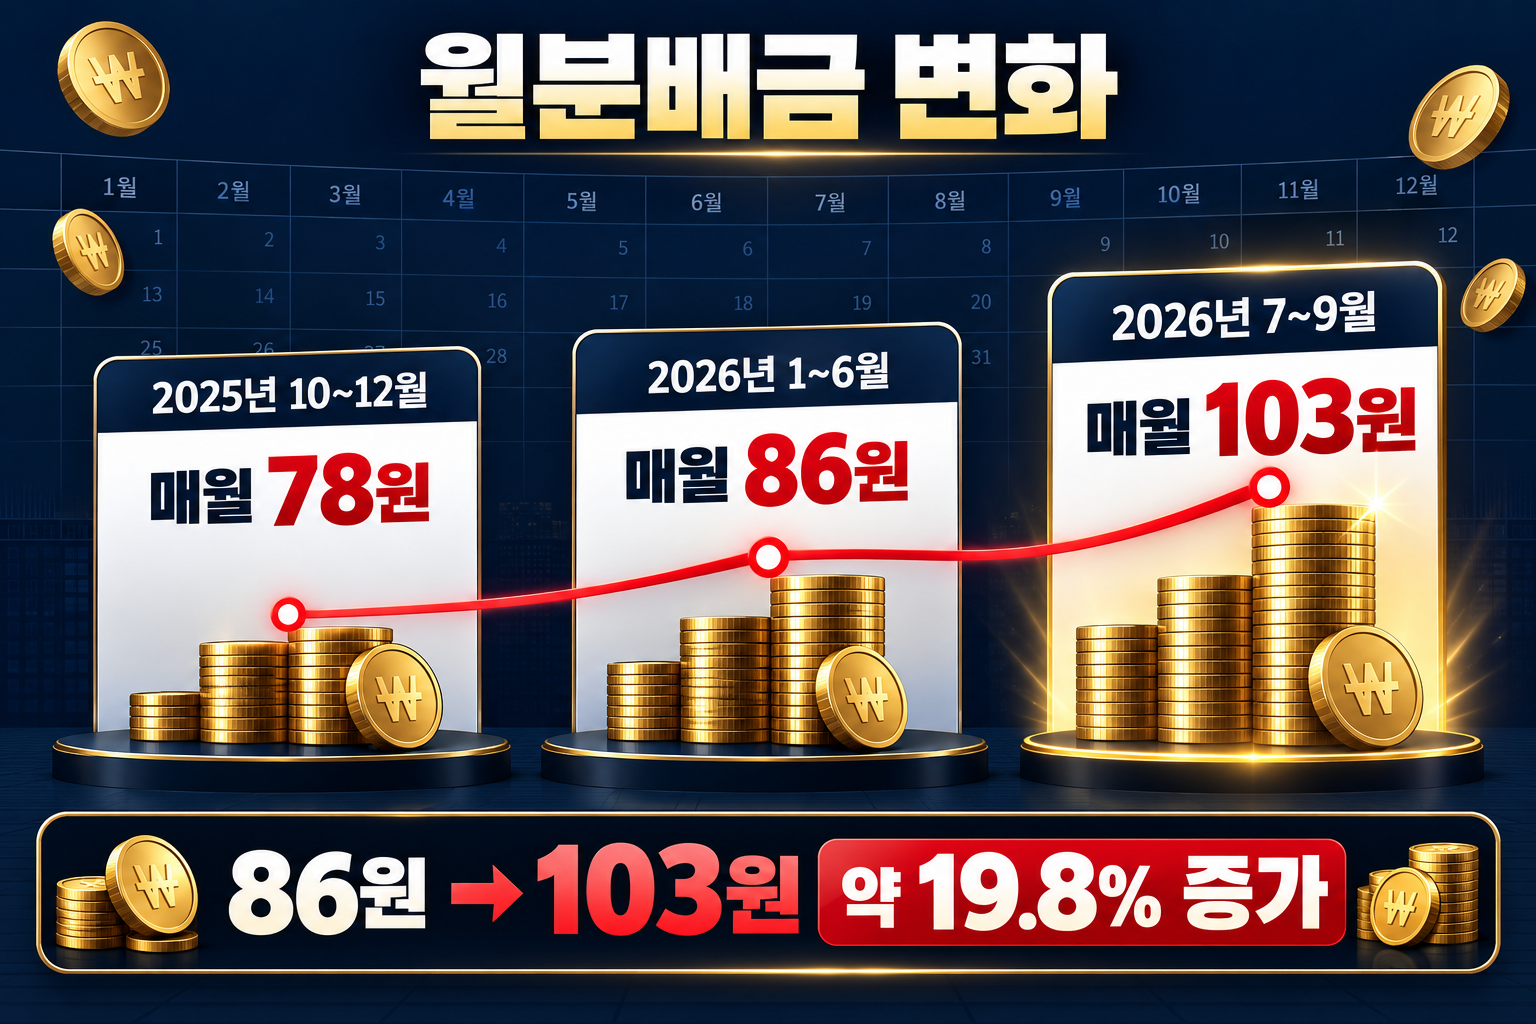
| 2025년 10~12월 | 매월 78원 |
| 2026년 1~6월 | 매월 86원 |
| 2026년 7~9월 | 매월 103원 |
2026년 7월부터 월분배금은 86원에서 103원으로 약 19.8% 올랐습니다.
9월분의 실제 지급일은 10월 2일이었습니다.
운용사는 보유 종목의 예상 연간 배당금을 바탕으로 매월 비교적 균등한 분배금을 지급하는 것을 목표로 합니다.
다만 구성종목이나 실제 배당금이 달라지면 월분배금도 조정될 수 있다고 안내합니다.
2025년 10월부터 2026년 9월까지 12개월간 지급된 분배금을 모두 더하면 주당 1,059원입니다.
최근 12개월 지급액 ÷ 10월 6일 종가: 1,059원 ÷ 24,410원 ≈ 4.34%
반면 103원이 앞으로 12개월 동안 유지된다고 가정하면 연 1,236원입니다.
같은 주가에 적용한 예상 분배율은 약 5.06%입니다.
4.34%는 과거 지급액을 현재 주가에 대입한 수치이고, 5.06%는 앞으로도 같은 금액이 지급된다는 가정입니다.
예상 분배율을 확정 수익률처럼 받아들이면 안 됩니다.
🧮 1천만 원을 투자하면?
10월 6일 종가 24,410원에 매매수수료 없이 정수 주식만 매수한다고 가정해 보겠습니다.
- 매수 가능 수량: 409주
- 매수금액: 9,983,690원
- 103원 지급 시 월 세전 분배금: 409주 × 103원 = 42,127원
- 103원 전액에 15.4% 원천징수를 가정한 월 세후 금액: 약 35,600원
2026년 9월분은 운용사 자료상 분배금 103원과 주당과세표준액 103원이 같습니다.
위 세후 예시는 이 회차와 같은 과세 조건을 가정한 단순 계산입니다.
103원이 앞으로 1년 내내 유지된다면 세전 연 505,524원입니다.
매달 103원 전액에 15.4%가 적용된다고 단순 가정하면 세후 연 약 42만 8천 원입니다.
실제로 확정된 연간 세후 분배금은 아닙니다.
참고로 지난 12개월 실제 지급액인 주당 1,059원을 409주에 대입하면 세전 연 433,131원입니다.
이는 과거 지급액을 현재 투자 규모로 비교한 것이며, 지금 매수해 지난 분배금을 소급해서 받을 수 있다는 뜻은 아닙니다.
실제 세후 금액은 회차별 과세표준액에 따라 달라집니다.
예를 들어 2026년 2월에는 분배금 86원 중 주당과세표준액이 44원이었습니다.
따라서 과거 모든 회차에 분배금 전액의 15.4%를 적용하면 실제 수령액과 차이가 납니다.
🔍 지금 살펴볼 만할까?
저라면 국내 배당주를 여러 종목에 나누어 담으면서 월분배금도 받고 싶을 때 PLUS 고배당주를 후보에 넣겠습니다.
최근 월분배금이 78원에서 86원, 다시 103원으로 높아진 점도 관심이 갑니다.
하지만 분배금 인상만 보고 바로 매수하지는 않겠습니다.
금융주 비중이 높고 ETF 가격도 하락할 수 있기 때문입니다.
예를 들어 1천만 원을 투자해 연 40만 원대 분배금을 받아도 ETF 평가금액이 그보다 더 떨어지면 전체 투자 성과는 손실입니다.
매수 전에는 다음 네 가지를 확인하겠습니다.
- 최근 높아진 분배금을 유지할 수 있는가?
- 내 투자자산에서 금융주 비중이 지나치게 커지지 않는가?
- 분배금을 포함한 총수익률은 어떤가?
- 이미 보유한 다른 배당 ETF와 구성종목이 많이 겹치지 않는가?
✅ 핵심 정리
- PLUS 고배당주는 국내 고배당주 약 30종목에 투자하는 월분배 ETF입니다.
- 2026년 9월 분배금은 주당 103원, 10월 6일 종가는 24,410원입니다.
- 최근 12개월 실제 분배금은 주당 1,059원이며, 이를 10월 6일 종가에 적용하면 **약 4.34%**입니다.
- 103원이 계속 지급된다는 가정의 예상 분배율 **약 5.06%**는 확정 수익률이 아닙니다.
- 1천만 원 투자 예시에서는 409주, 103원 지급 시 세전 월 42,127원입니다.
월분배금은 투자할 이유 중 하나지만, 최종적으로는 분배금과 ETF 가격 변동을 합친 총수익률을 봐야 합니다.
※ 주가·구성종목·보수 확인 기준: 2026년 10월 6일. 분배금 확인 기준: 2026년 9월분까지.
투자금 계산은 매매수수료와 향후 주가·분배금 변동을 제외한 예시입니다.
※ 일반 계좌의 분배금에는 과세대상 부분에 통상 배당소득세가 적용됩니다.
분배금 전액이 매번 과세되는 것은 아니며, 계좌 유형과 회차별 과세표준액에 따라 실수령액이 달라질 수 있습니다.
이 글은 특정 ETF의 매수를 권유하지 않습니다.
자료: 한화자산운용 PLUS 고배당주 상품 정보 및 분배금 내역 · 한화자산운용 분배금 지급 정책 · 한국거래소 ETF 세금제도
'알면 좋은 배당주' 카테고리의 다른 글
| 💰 미국 ETF 매도하면 세금 얼마?|양도소득세 계산 방법과 쉬운 예시 (0) | 2026.10.06 |
|---|---|
| 💰 미국주식 배당금 2,000만 원 넘으면 세금은?|금융소득종합과세 정리 (0) | 2026.10.04 |
| 💰 금값이 떨어지는 이유|지금 금을 사도 괜찮을까? (0) | 2026.10.03 |
| 💰 JEPI·JEPQ 10월 분배금 확정|9월보다 얼마나 줄었을까? (0) | 2026.10.02 |
| 💰 마이크론 실적 발표|매출 542억 달러, 지금 주식을 사도 괜찮을까? (0) | 2026.10.01 |


