
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 31 |
- 미장간단정리
- 배당성장주
- 커버드콜전략
- JEPI
- 미국배당ETF
- SK하이닉스
- 장기투자
- SCHD
- 국내증시
- 월배당ETF
- 코스피
- 경제
- schd배당금
- 미국국채금리
- 국장간단정리
- 국제유가
- 오늘국장
- 주식
- 코스닥
- 삼성전자
- 미국증시
- 나스닥
- 미국주식
- 배당주투자
- 배당투자
- JEPQ
- 미국배당주
- 고배당ETF
- S&P500
- 다우존스
- Today
- Total
배당은 맛나
💰 마이크론 실적 발표|매출 542억 달러, 지금 주식을 사도 괜찮을까? 본문
💰 마이크론 실적 발표|매출 542억 달러, 지금 주식을 사도 괜찮을까?
안녕하세요 😊
이번에는 마이크론 테크놀로지(MU)의 최신 실적을 살펴보겠습니다.
마이크론은 DRAM·NAND 등 메모리 반도체를 만드는 기업입니다.
이번 발표에서는 AI 서버에 쓰이는 고대역폭메모리(HBM)와 데이터센터용 저장장치 수요가 실적으로 이어졌는지가 핵심입니다.
미국 현지시간 2026년 9월 30일 발표된 2026회계연도 4분기 실적입니다.
실적 집계 기간은 9월 3일에 끝났으며, 미국 정규장 마감 후 발표됐습니다.
📌 먼저 결론부터
실적과 다음 분기 전망은 모두 강했습니다. 다만 좋은 실적이 곧바로 지금 가격에서의 매수 기회를 뜻하지는 않습니다.
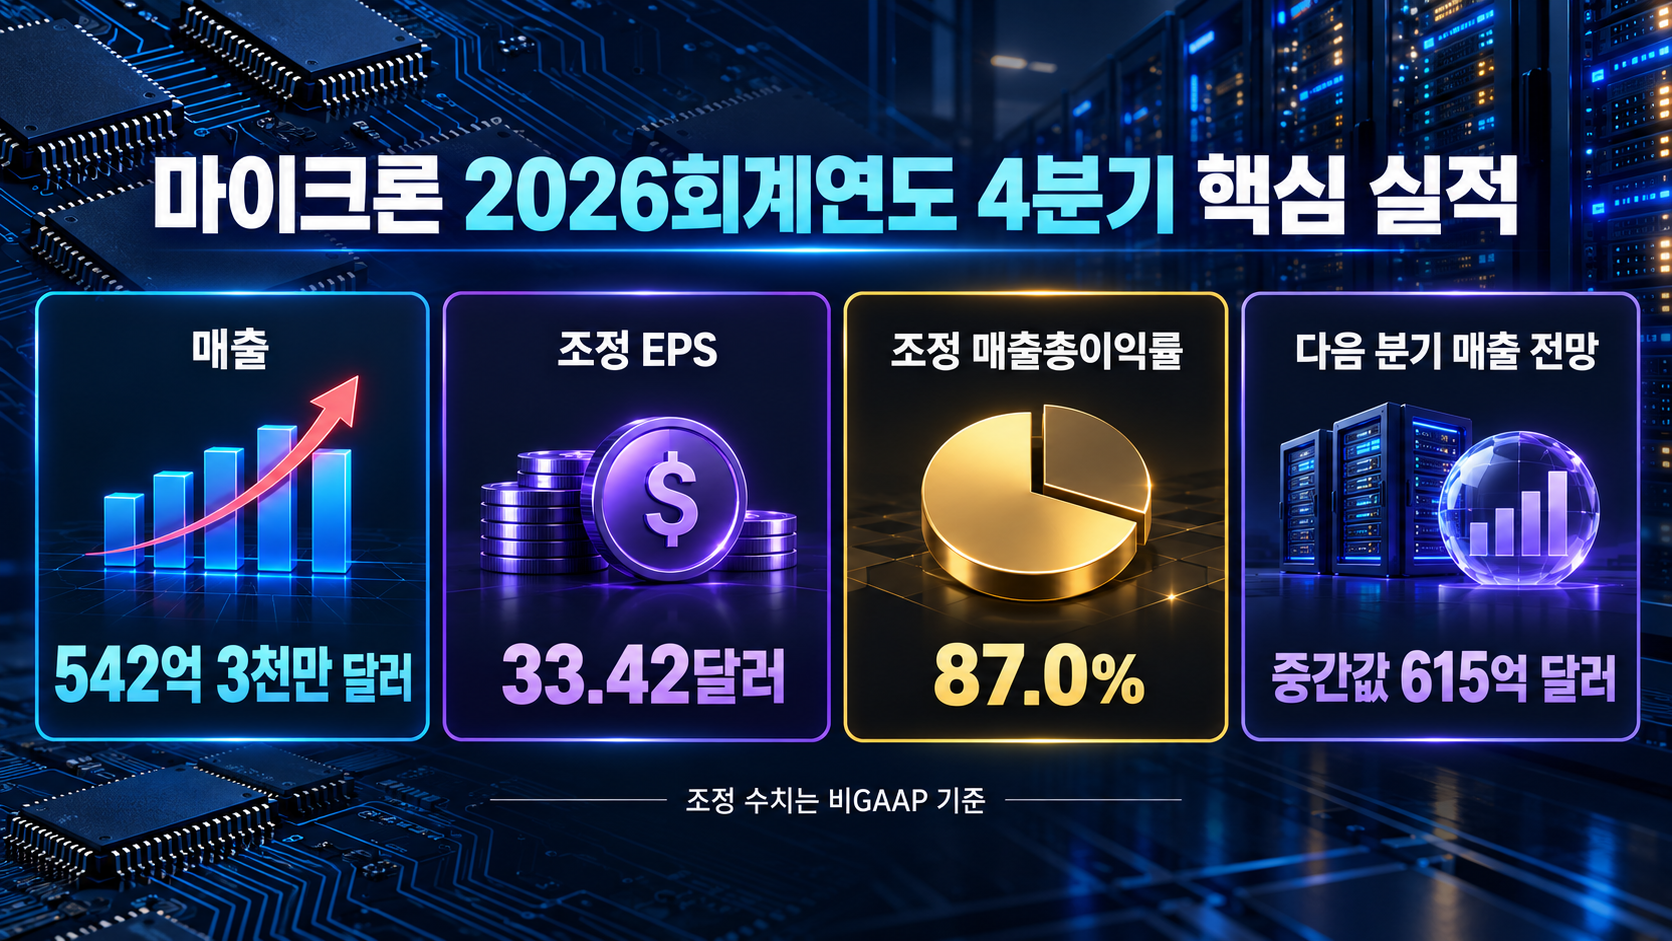
마이크론의 4분기 매출은 542억 3천만 달러로 전년 동기보다 약 379% 늘었습니다.
조정 주당순이익(EPS)은 33.42달러였고, 다음 분기 매출 전망의 중간값은 615억 달러입니다.
투자자가 살펴볼 부분은 이 성장세와 높은 수익성이 얼마나 오래 이어질지입니다.
📊 이번 실적에서 볼 숫자
| 항목 | 2026회계연도 4분기 | 전년 동기 |
| 매출 | 542억 3천만 달러 | 113억 2천만 달러 |
| 조정 EPS | 33.42달러 | 3.03달러 |
| 조정 매출총이익률 | 87.0% | 45.7% |
| 영업활동 현금흐름 | 439억 7천만 달러 | 57억 3천만 달러 |
※ 조정 EPS와 조정 매출총이익률은 일부 항목을 제외한 비GAAP 수치입니다. 미국 회계기준(GAAP) EPS는 32.87달러입니다.
매출 증가뿐 아니라 수익성이 크게 개선됐다는 점이 눈에 띕니다.
🤖 AI 수요가 실제 매출로 이어졌을까?
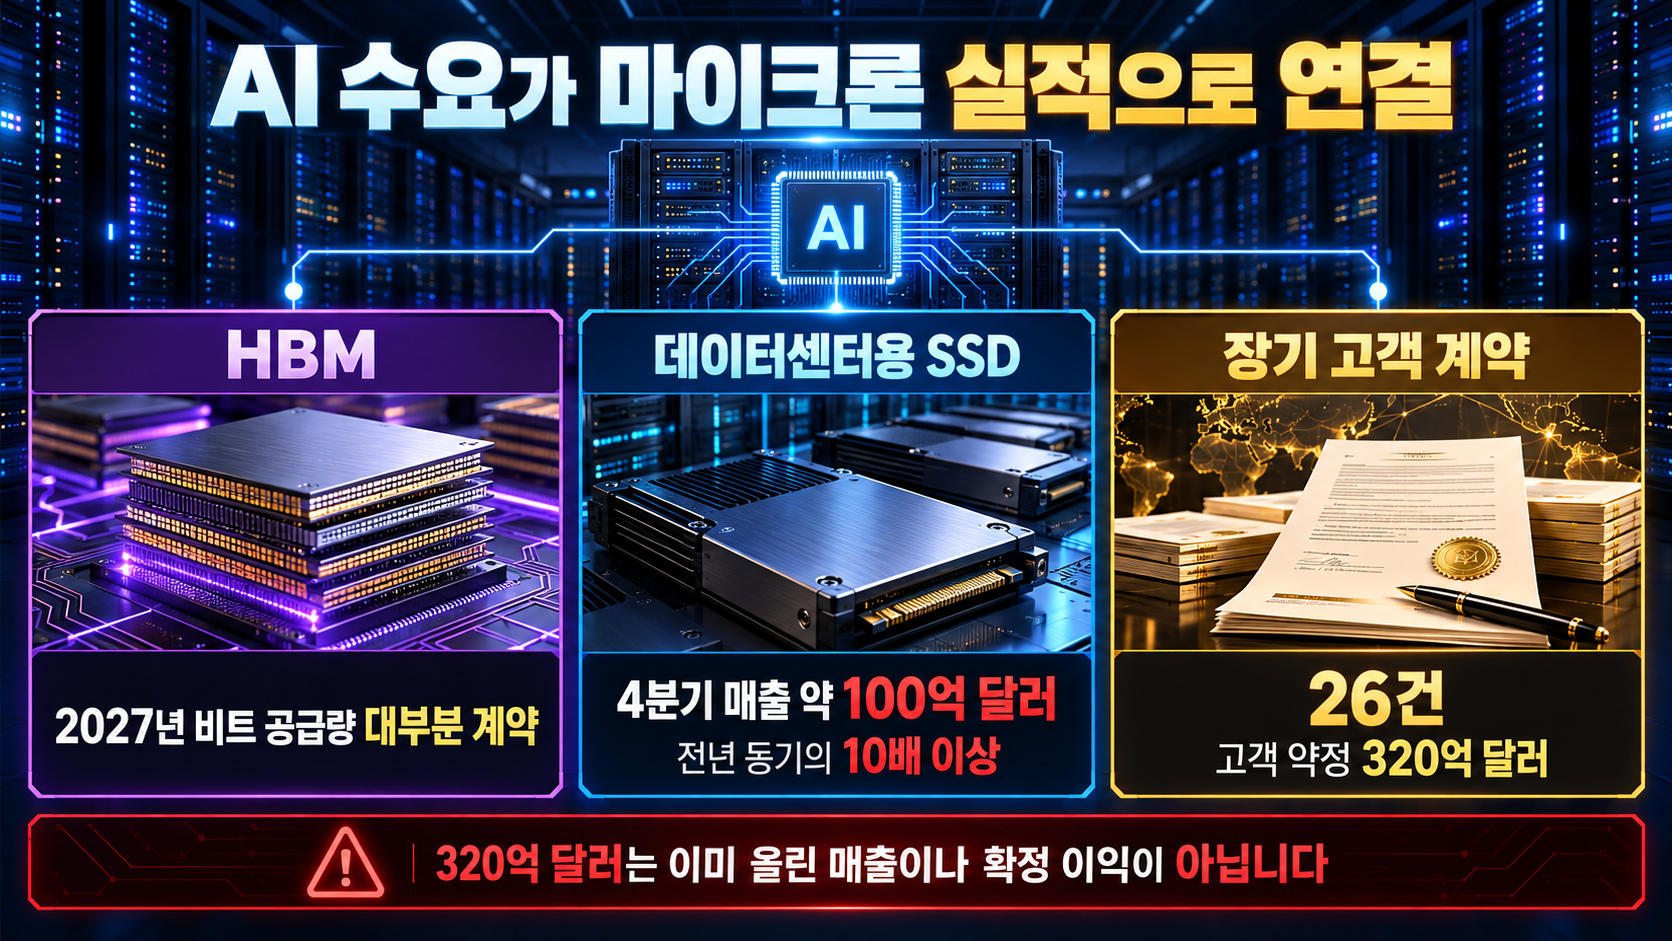
마이크론은 2027년 달력 기준 HBM 비트 공급량의 대부분에 대해 고객과 계약을 마쳤다고 설명했습니다.
‘비트 공급량’은 메모리 용량을 기준으로 계산한 공급량입니다.
4분기 데이터센터용 SSD 매출도 약 100억 달러로, 전년 동기의 10배를 넘었습니다.
AI 관련 수요가 HBM뿐 아니라 데이터센터 저장장치에도 영향을 주고 있는 셈입니다.
장기 고객 계약은 26건입니다.
회사가 밝힌 이 계약 관련 고객의 재무적 약정 규모는 320억 달러이며, 대부분은 현금 예치금 형태라고 설명했습니다.
이 금액은 이미 올린 매출도, 320억 달러의 이익이 확정됐다는 뜻도 아닙니다.
📈 다음 분기 전망은?
마이크론이 제시한 2027회계연도 1분기 전망은 다음과 같습니다.
| 항목 | 회사 전망 |
| 매출 | 600억~630억 달러 |
| 조정 EPS | 37.15~39.15달러 |
| 조정 매출총이익률 | 약 86.25% |
회사는 2027회계연도에도 분기마다 매출이 증가할 것으로 예상했습니다. 이는 회사의 전망이며,
실제 결과는 메모리 가격과 고객 수요에 따라 달라질 수 있습니다.
늘어나는 수요에 대응하기 위해 설비투자 계획도 확대했습니다.
생산능력 확대는 성장 기회이지만, 향후 메모리 가격이 예상보다 빨리 내려가면 투자 부담이 커질 수 있습니다.
💵 배당주로 볼 수 있을까?
이번 발표에서 마이크론은 주당 0.15달러의 분기배당을 선언했습니다.
배당 기준일은 2026년 10월 14일, 지급 예정일은 10월 29일입니다. 같은 금액을 네 번 받는다고 가정하면 연 0.60달러입니다.
9월 30일 미국 증시의 주가가 약 1,065달러였다는 점을 적용하면 단순 연환산 배당수익률은 약 0.06%입니다.
주가에 따라 이 비율은 달라집니다.
따라서 마이크론은 당장의 배당금을 받기 위해 사는 종목보다 메모리 업황과 AI 수요에 투자하는 성장주에 가깝습니다.
🤔 그래서 지금 매수할 만할까?
저라면 이번 실적이 좋다는 이유만으로 발표 직후 한꺼번에 매수하지는 않겠습니다.
이미 높은 성장 기대가 주가에 반영돼 있을 수 있고, 메모리 반도체는 공급과 가격 변화에
따라 이익이 크게 흔들리는 산업이기 때문입니다.
이 글을 작성하는 시점에는 실적 발표 다음 미국 정규장도 아직 열리지 않았습니다.
발표 직후 시간외 주가만으로 시장의 최종 평가를 단정하기도 어렵습니다.
제 기준을 숫자로 잡는다면 1,000달러 부근에서 일부 매수,
이후 주가가 950달러 부근으로 내려오고 실적 전망이 유지될 때 추가 매수를 검토하겠습니다.
전체 투자금에서 마이크론의 비중은 최대 3%로 제한하겠습니다.
두 가격에서 같은 수량을 샀다면 평균 매수가는 약 975달러입니다.
이 경우 평균 매수가에서 약 15% 하락한 830달러 부근을 손실 재검토 기준으로 삼겠습니다.
실제로는 급락 시 그 가격에 팔지 못할 수도 있습니다.
주가가 내린 이유가 일시적인 시장 변동인지, HBM 출하·메모리 가격·다음 분기 전망의 악화인지 먼저 확인하겠습니다.
이익이 나면 두 번에 나눠 일부를 매도하겠습니다.
평균 매수가 975달러를 가정하면
약 20% 오른 1,170달러에서 보유량의 3분의 1, 약 35% 오른 1,320달러에서 다시 3분의 1을 파는 방식입니다.
나머지는 실적 성장세가 이어지는 동안 보유하되, 매출총이익률이나 다음 분기 전망이 뚜렷하게 악화되면
가격 목표에 닿지 않았더라도 매도를 검토하겠습니다.
이 숫자들은 마이크론의 적정주가나 상승 전망이 아니라 제가 감당할 위험을 정해 놓은 예시입니다.

실제 매수가가 달라지면 매도·손실 기준도 그 가격에 맞춰 다시 계산해야 합니다.
✅ 핵심 정리
- 2026회계연도 4분기 매출 542억 3천만 달러, 조정 EPS 33.42달러를 기록했습니다.
- 다음 분기 매출 전망의 중간값은 615억 달러입니다.
- HBM과 데이터센터용 SSD가 성장에 기여했지만, 고객 약정 320억 달러를 이미 올린 매출로 해석해서는 안 됩니다.
- 분기배당은 주당 0.15달러, 9월 30일 주가 기준 단순 연환산 배당수익률은 약 0.06%입니다.
- 제 가정은 950~1,000달러 매수 검토, 평균 매수가 대비 약 15% 하락 시 재검토, 약 20%·35% 상승 시 분할매도입니다.
자료: 마이크론 2026회계연도 4분기 실적 발표, 마이크론 실적 설명 자료
※ 작성 기준: 2026년 10월 1일 오전 한국시간. 주가와 배당수익률은 2026년 9월 30일 미국 증시 기준의 근삿값입니다.
다음 분기 수치는 회사 전망이며 실제 결과는 달라질 수 있습니다.
매매 예시는 세금·거래비용·환율 변동을 제외했으며 목표 가격에서 거래할 수 있다는 보장은 없습니다.
※ 본 글은 투자 정보와 개인적 판단을 정리한 것으로 특정 종목의 매수·매도를 권유하지 않습니다.
'알면 좋은 배당주' 카테고리의 다른 글
| 💰 반도체 주식도 배당을 줄까?|미국 반도체 관련 배당주 4종 비교 (0) | 2026.09.30 |
|---|---|
| 💰 펩시코 배당수익률 4%대, 지금 투자해도 괜찮을까?|배당금과 실적 함께 보기 (0) | 2026.09.29 |
| 💰 미국 필수소비재 배당주 추천 4종|배당률과 배당성장률 비교 (0) | 2026.09.28 |
| 💰 배당락일 전 매수, 정말 유리할까?|배당 전후 손익 비교 (0) | 2026.09.27 |
| 💰 배당수익률이 높으면 무조건 좋을까?|고배당주의 함정 피하는 5가지 기준 (0) | 2026.09.26 |


