
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | ||
| 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 13 | 14 | 15 | 16 | 17 | 18 | 19 |
| 20 | 21 | 22 | 23 | 24 | 25 | 26 |
| 27 | 28 | 29 | 30 |
- 투자
- 삼성전자
- schd배당금
- 고배당ETF
- 미국증시
- SK하이닉스
- 주식
- 배당투자
- 커버드콜ETF
- 배당주투자
- 미국배당ETF
- 경제
- S&P500
- 커버드콜전략
- 나스닥
- JEPI
- 국제유가
- SCHD
- 배당주
- 국내증시
- 미국주식
- 파이어족
- 월배당ETF
- 배당ETF
- JEPQ
- 장기투자
- 미국월배당ETF
- 배당성장주
- ETF
- 미국배당주
- Today
- Total
배당은 맛나
💰 SCHD·JEPI·JEPQ 비중 어떻게 나눌까?|3가지 1억 포트폴리오 비교 본문
💰 SCHD·JEPI·JEPQ 비중 어떻게 나눌까?|3가지 1억 포트폴리오 비교
안녕하세요 😊
지난 글에서는 1억 원을
SCHD 40% + JEPI 30% + JEPQ 30%
으로 나눠 투자하고 받은 배당금을 계속 재투자하면 10년 뒤 어떻게 되는지 계산해봤습니다.
그런데 여기서 이런 생각이 들었습니다.
“꼭 40:30:30으로 나눠야 할까?”
SCHD 비중을 높이면 지금 받는 배당금은 줄어들지만 과거와 비슷한 배당성장이 이어질 경우 장기적으로 배당성장의 영향을 더 크게 받을 수 있습니다.
반대로 JEPQ 비중을 높이면 현재 받을 수 있는 분배금은 더 커집니다.
그래서 이번에는 같은 1억 원을 세 가지 비중으로 나눠
현재 배당금 + 5년 재투자 + 10년 재투자
결과를 직접 비교해보겠습니다.
📌 1억 원을 세 가지로 나눠보자
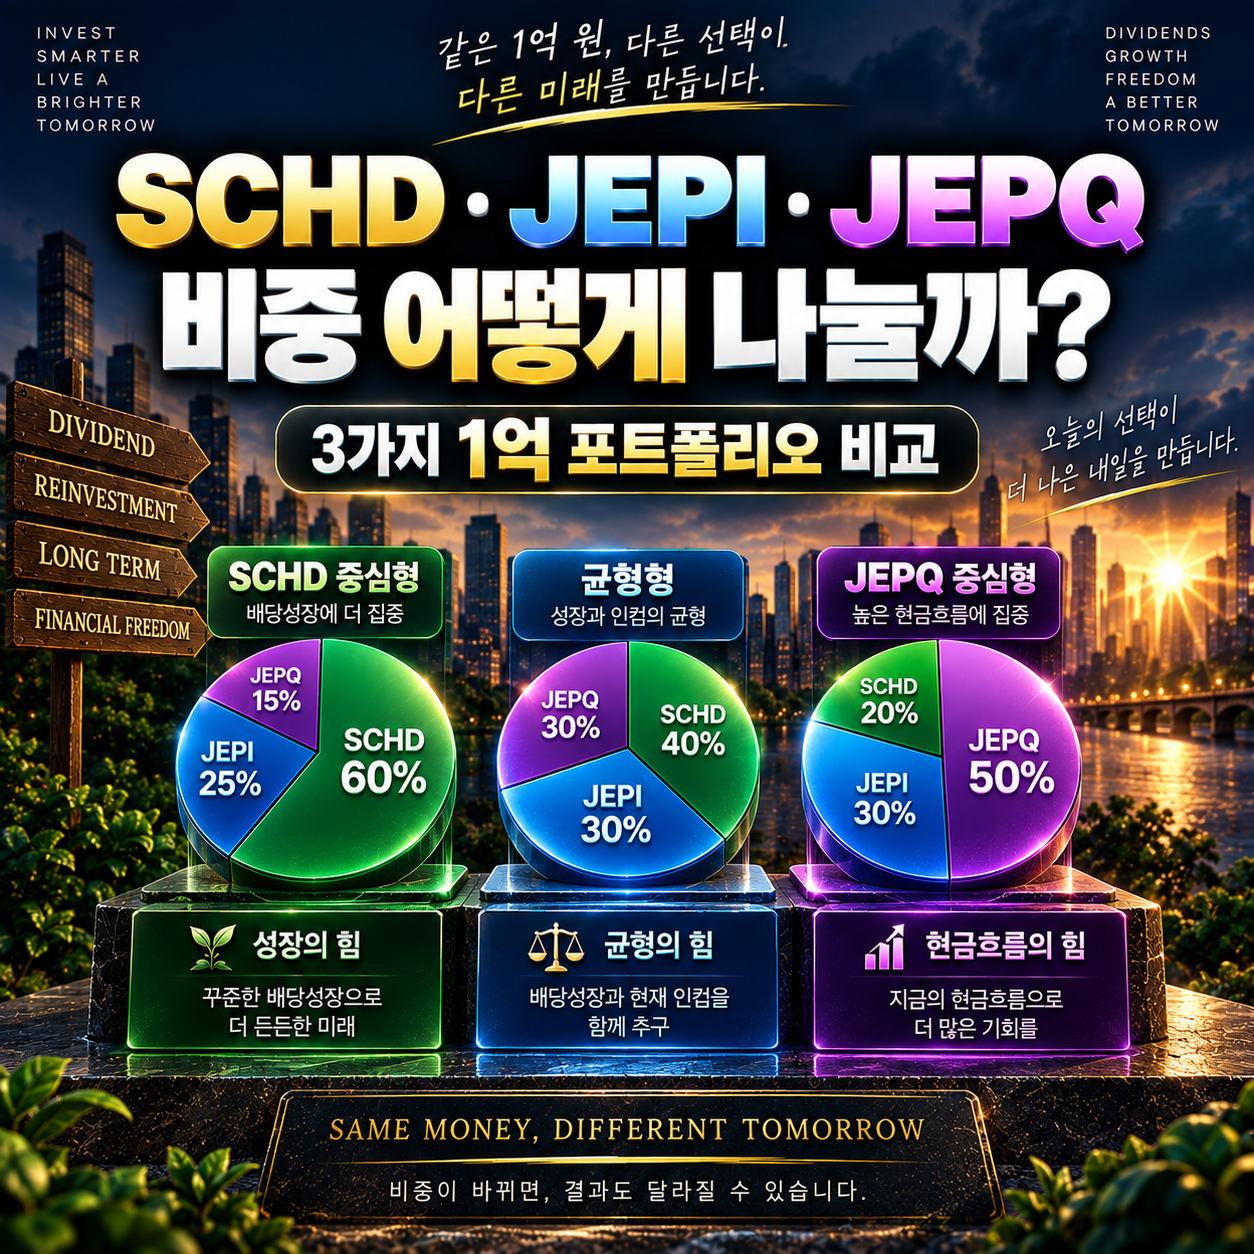
이번에 비교할 포트폴리오는 다음과 같습니다.
| 구분 | SCHD | JEPI | JEPQ |
| SCHD 중심형 | 60% | 25% | 15% |
| 균형형 | 40% | 30% | 30% |
| JEPQ 중심형 | 20% | 30% | 50% |
1억 원으로 환산하면
SCHD 중심형
SCHD 6,000만 원
JEPI 2,500만 원
JEPQ 1,500만 원
균형형
SCHD 4,000만 원
JEPI 3,000만 원
JEPQ 3,000만 원
JEPQ 중심형
SCHD 2,000만 원
JEPI 3,000만 원
JEPQ 5,000만 원
입니다.
어떤 비율이 더 좋다고 정하기 위한 비교가 아닙니다.
비중에 따라 현재 현금흐름과 장기 배당 재투자 결과가 얼마나 달라지는지
확인하기 위한 계산입니다.
📊 계산 조건
앞선 글과 비교할 수 있도록 가격과 환율 조건은 동일하게 유지했습니다.
| ETF | 계산 기준 가격 | 최근 12개월 주당 분배금 | 향후 가정 |
| SCHD | $34.12 | 약 $1.0480 | 매년 +9.2% |
| JEPI | $56.65 | 약 $4.5246 | 현재 수준 유지 |
| JEPQ | $59.78 | 약 $6.7638 | 현재 수준 유지 |
환율은
1달러 = 1,340원
으로 가정했습니다.
미국 원천징수는 15%를 단순 적용하고,
받은 세후 분배금은 전액 같은 ETF에 재투자,
추가 투자금은 0원으로 계산했습니다.
SCHD의 연 9.2%는 2020~2025년 과거 연간 분배금의 연평균 복합성장률(CAGR)을 이용한 시뮬레이션 가정입니다.
앞으로 실제로 9.2%씩 성장한다는 의미는 아닙니다.
💵 지금 받을 수 있는 배당금은?
먼저 재투자를 시작하기 전 예상 현금흐름부터 비교해보겠습니다.
① SCHD 중심형
SCHD 60%
JEPI 25%
JEPQ 15%
예상 세후 연간 분배금은 약
471만 원
입니다.
월평균으로 환산하면
약 39만 원
입니다.
SCHD 비중이 60%로 높기 때문에 세 가지 조합 가운데 현재 예상 현금흐름은 가장 낮습니다.
② 균형형
SCHD 40%
JEPI 30%
JEPQ 30%
입니다.
예상 세후 연간 분배금은 약
597만 원
월평균으로는
약 50만 원
입니다.
현재 현금흐름과 SCHD 배당성장을 적당히 섞어본 조합입니다.
③ JEPQ 중심형
이번에는
SCHD 20%
JEPI 30%
JEPQ 50%
입니다.
예상 세후 연간 분배금은 약
737만 원
월평균으로 환산하면
약 61만 원
입니다.
SCHD 비중을 낮추고 현재 분배율이 높은 JEPQ 비중을 50%까지 올렸기 때문에 시작 시점 현금흐름이 가장 크게 나타납니다.
🏆 현재 배당금 비교
한눈에 보면 차이가 더 잘 보입니다.
| 포트폴리오 | 예상 연간 세후 분배금 | 월평균 |
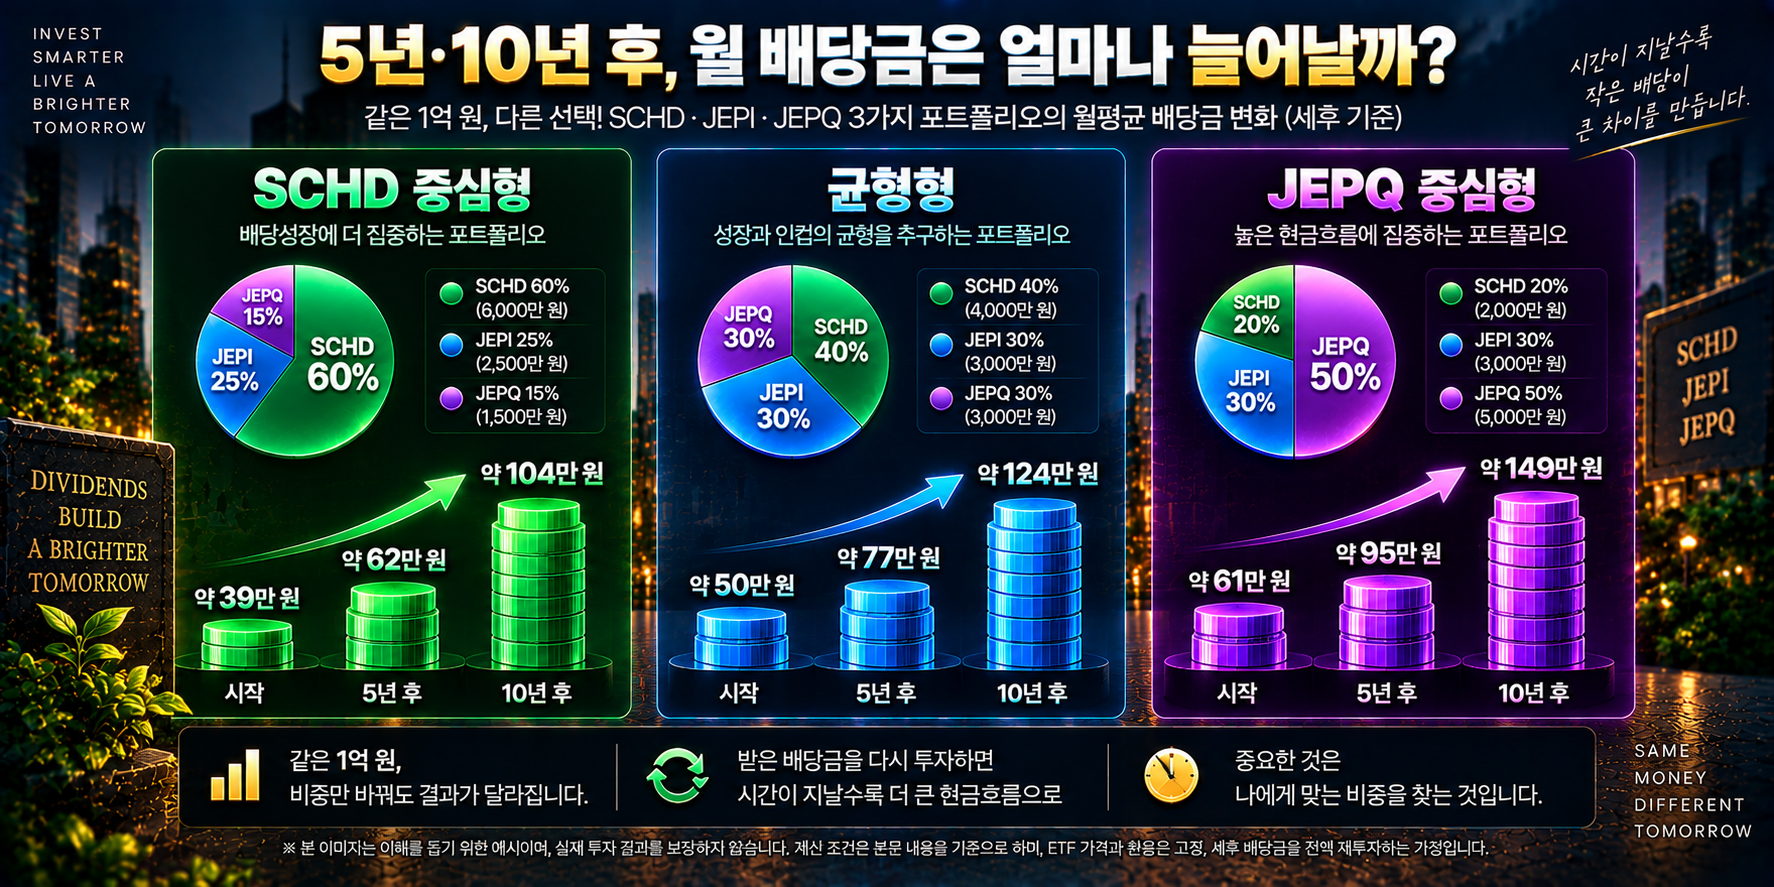
| SCHD 중심형 | 약 471만 원 | 약 39만 원 |
| 균형형 | 약 597만 원 | 약 50만 원 |
| JEPQ 중심형 | 약 737만 원 | 약 61만 원 |
같은 1억 원인데도 ETF 비중만 바꿨는데
월평균 약 39만 원 ↔ 약 61만 원
으로 20만 원 이상 차이가 발생합니다.
현재 현금흐름만 놓고 보면 JEPQ 비중이 높을수록 큰 금액이 나옵니다.
하지만 여기서 끝내면 SCHD를 높은 비중으로 넣은 이유를 제대로 볼 수 없습니다.
시간을 늘려보겠습니다.

🌱 5년 동안 배당을 재투자하면?
세 포트폴리오에서 받은 세후 분배금을 모두 같은 ETF에 재투자한다고 가정했습니다.
SCHD에는 과거 5년 배당성장 CAGR 약 9.2%가 계속된다는 가정을 적용합니다.
5년 후 예상 세후 연간 분배금은
| 포트폴리오 | 시작 | 5년 후 |
| SCHD 중심형 | 약 471만 원 | 약 748만 원 |
| 균형형 | 약 597만 원 | 약 929만 원 |
| JEPQ 중심형 | 약 737만 원 | 약 1,139만 원 |
월평균으로 환산하면
SCHD 중심형
약 62만 원
균형형
약 77만 원
JEPQ 중심형
약 95만 원
입니다.
5년 동안 재투자해도 JEPQ 비중이 높은 포트폴리오의 현금흐름이 가장 크게 계산됩니다.
🚀 10년 동안 재투자하면?
이번에는 10년입니다.
추가 투자금 없이 받은 세후 분배금만 계속 재투자한다고 가정했습니다.
| 포트폴리오 | 10년 후 예상 연간 세후 분배금 | 월평균 |
| SCHD 중심형 | 약 1,248만 원 | 약 104만 원 |
| 균형형 | 약 1,488만 원 | 약 124만 원 |
| JEPQ 중심형 | 약 1,784만 원 | 약 149만 원 |
시작할 때는
약 39만 원
약 50만 원
약 61만 원
이었던 월평균 현금흐름이 10년 뒤에는
약 104만 원
약 124만 원
약 149만 원
으로 계산됩니다.
🤔 SCHD 배당성장을 넣었는데도 역전되지 않았다
이 부분이 이번 계산에서 꽤 흥미롭습니다.
SCHD에는
매년 9.2% 배당성장
이라는 상당히 높은 가정을 적용했습니다.
반면 JEPI와 JEPQ는 분배금 성장률을 **0%**로 뒀습니다.
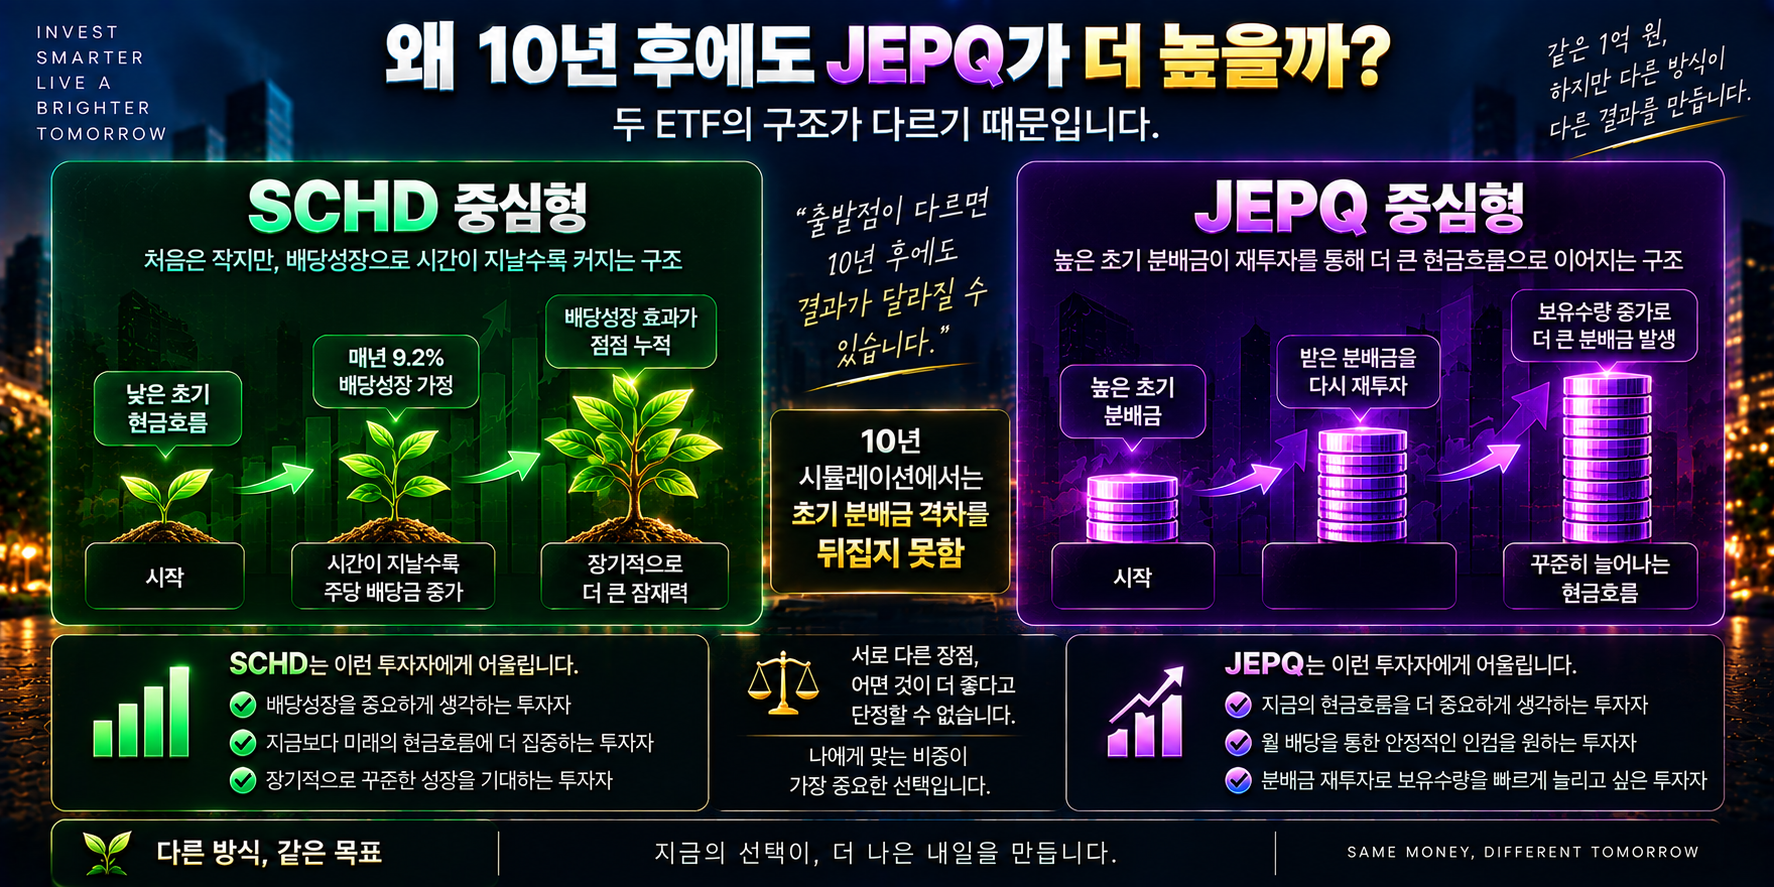
그런데도 10년 뒤 예상 현금흐름은 JEPQ 중심형이 더 높습니다.
가장 큰 이유는 시작할 때의 분배율 차이입니다.
JEPQ는 처음부터 상대적으로 높은 분배금을 지급한다고 가정했고,
그 돈을 다시 JEPQ에 투자하면서
높은 초기 분배금 + 재투자에 따른 보유수량 증가
가 동시에 작용합니다.
SCHD는 주당 배당금이 매년 성장한다고 가정했지만 처음 발생하는 현금흐름 자체가 상대적으로 작기 때문에
10년 안에는 이 차이를 뒤집지 못하는 계산입니다.
💰 자산가치까지 보면?
주가가 전혀 변하지 않는다고 가정하고 배당 재투자로 늘어난 주식 수만 같은 가격으로 평가하면 10년 뒤에는
| 포트폴리오 | 시작 | 10년 후 동일가격 평가액 |
| SCHD 중심형 | 1억 원 | 약 1억 7,460만 원 |
| 균형형 | 1억 원 | 약 1억 9,222만 원 |
| JEPQ 중심형 | 1억 원 | 약 2억 1,271만 원 |
으로 계산됩니다.
하지만 이 표는 특히 주의해서 봐야 합니다.
실제 10년 후 ETF 가격을 예상한 것이 아닙니다.
ETF 가격을 처음과 똑같이 고정해 놓고, 받은 세후 분배금을 재투자해서 늘어난 주식 수만 반영한 결과입니다.
📈 그렇다면 SCHD 비중을 높이는 의미가 없을까?
그렇게 해석하면 안 됩니다.
이번 시뮬레이션에서는 아주 중요한 요소 하나를 제외했습니다.
바로
주가 변화와 총수익률
입니다.
SCHD·JEPI·JEPQ 가격이 10년 동안 전혀 움직이지 않는다고 가정했습니다.
따라서 이번 비교에서 알 수 있는 것은
“배당 현금흐름만 놓고 비중을 바꾸면 어떻게 되는가?”
입니다.
실제 장기투자에서는 받은 분배금뿐 아니라 ETF 가격 상승·하락을 함께 봐야 합니다.
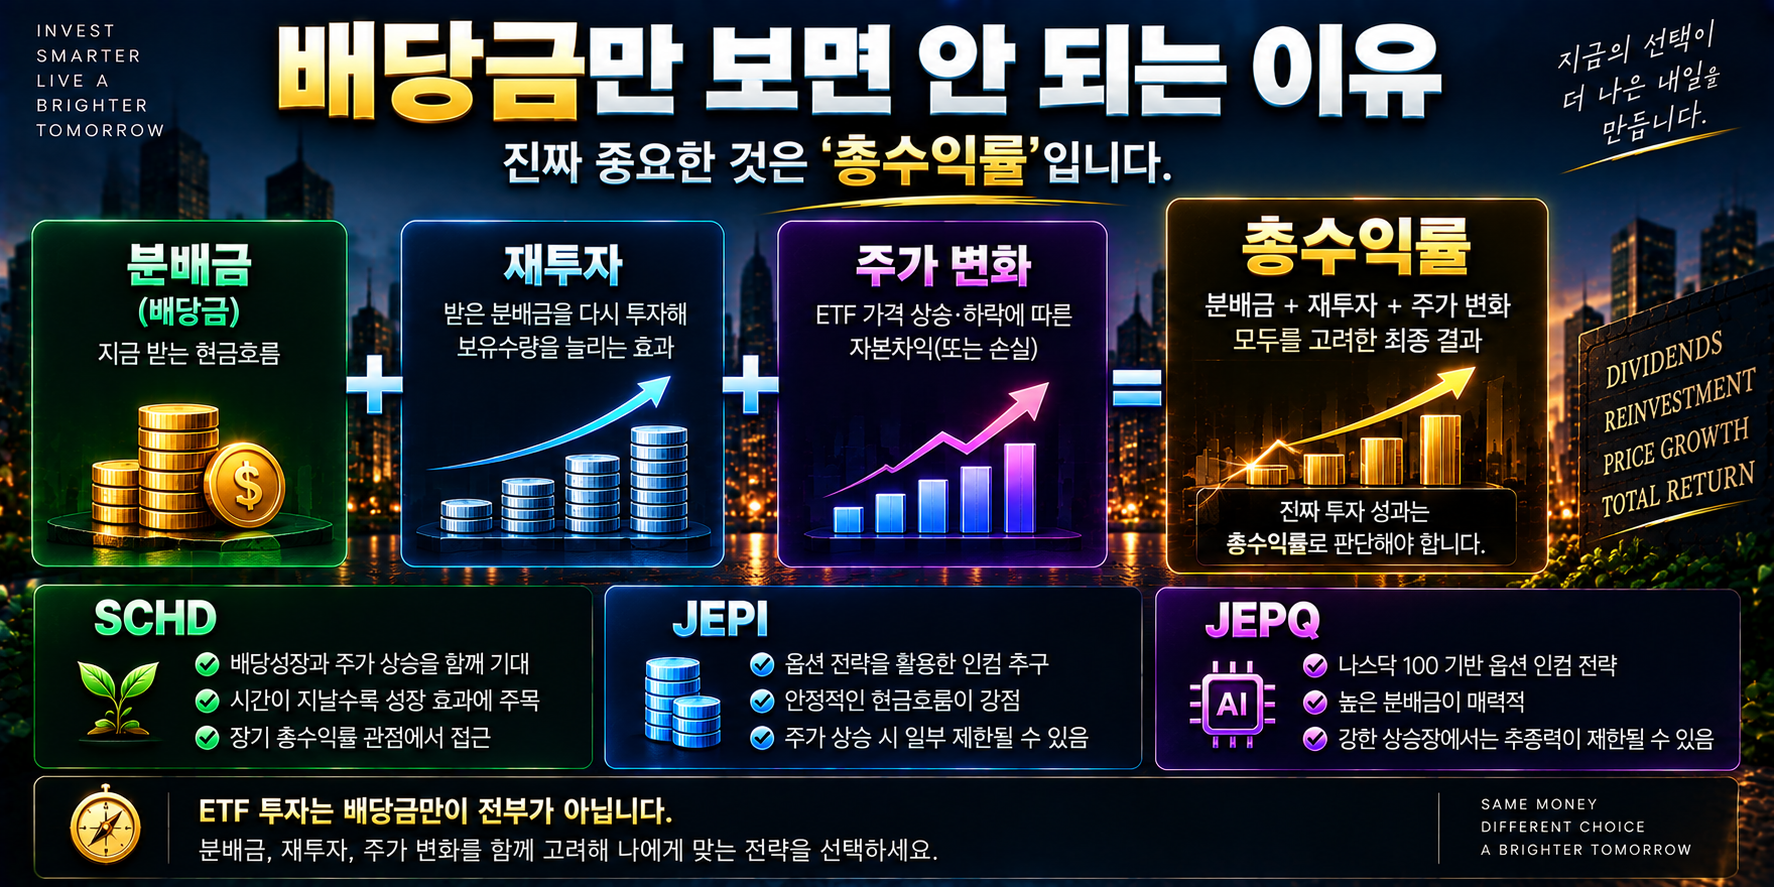
⚠️ 특히 JEPI·JEPQ는 이것을 알아야 한다
JEPI와 JEPQ는 옵션 전략을 활용해 인컴을 추구합니다.
이 전략은 옵션 프리미엄을 통해 현금흐름을 만드는 대신, 강한 상승장에서는 기초자산 상승분을 모두 따라가지 못할 수 있습니다.
따라서
현재 분배율이 높다 = 장기 총수익률도 반드시 높다
는 의미는 아닙니다.
반대로 SCHD 역시 과거와 같은 배당성장과 주가 흐름이 앞으로 그대로 이어진다는 보장은 없습니다.
결국 세 ETF는 현재 분배금만으로 비교해서는 부족합니다.
💡 세 포트폴리오의 차이를 간단히 정리하면
SCHD 중심형
SCHD 비중을 60%로 높여 과거와 비슷한 배당성장이 이어졌을 때 그 영향을 더 크게 받는 구조
균형형
SCHD 40%와 JEPI·JEPQ 60%를 조합해 배당성장과 현재 인컴을 함께 보는 구조
JEPQ 중심형
JEPQ를 50%까지 높여 현재 현금흐름과 재투자 효과의 비중을 크게 가져가는 구조
입니다.
어느 하나가 정답이라기보다는 서로 다른 가정을 가진 포트폴리오입니다.
📊 1억 포트폴리오 최종 비교
이번 글의 핵심을 표 하나로 정리해보겠습니다.
| 구분 | SCHD 중심형 | 균형형 | JEPQ 중심형 |
| SCHD | 60% | 40% | 20% |
| JEPI | 25% | 30% | 30% |
| JEPQ | 15% | 30% | 50% |
| 시작 월평균 | 약 39만 원 | 약 50만 원 | 약 61만 원 |
| 5년 후 | 약 62만 원 | 약 77만 원 | 약 95만 원 |
| 10년 후 | 약 104만 원 | 약 124만 원 | 약 149만 원 |
| 10년 동일가격 평가액 | 약 1.75억 원 | 약 1.92억 원 | 약 2.13억 원 |
현재 현금흐름만 보면 JEPQ 비중이 높은 조합의 숫자가 가장 크게 나타납니다.
하지만 이번 표에는 실제 ETF 가격 변화와 총수익률 차이가 전혀 반영되지 않았습니다.
⚠️ 숫자만 보고 비중을 정하면 안 되는 이유
표만 보면
“그러면 JEPQ를 많이 넣는 게 낫지 않을까?”
라는 생각이 들 수 있습니다.
하지만 이번 계산에는 꽤 강한 가정이 들어가 있습니다.
JEPQ의 최근 12개월 높은 분배금이 앞으로 10년 동안 그대로 유지된다고 가정했습니다.
JEPI 역시 마찬가지입니다.
반대로 SCHD는 과거 5년과 같은 연 9.2% 배당성장이 10년 동안 계속된다고 가정했습니다.
둘 다 실제 미래에는 달라질 가능성이 높습니다.
따라서 이번 결과는 미래 수익을 예측한 것이 아니라
동일한 조건에서 ETF 비중만 바꾸면 배당 재투자 결과가 어떻게 달라지는지를 보여주는 시뮬레이션
입니다.
📌 최종 정리
같은 1억 원을 세 가지 방법으로 나눠봤습니다.
SCHD 중심형
SCHD 60% + JEPI 25% + JEPQ 15%
시작 월평균 약 39만 원
10년 후 약 104만 원
균형형
SCHD 40% + JEPI 30% + JEPQ 30%
시작 월평균 약 50만 원
10년 후 약 124만 원
JEPQ 중심형
SCHD 20% + JEPI 30% + JEPQ 50%
시작 월평균 약 61만 원
10년 후 약 149만 원
이번 가정에서는 JEPQ 비중을 높일수록 현재와 10년 후 예상 현금흐름 모두 크게 나타났습니다.
반면 SCHD 비중이 높을수록 초기 현금흐름은 낮지만, 과거와 비슷한 배당성장이 이어진다고 가정하면
시간이 지나면서 주당 배당금 증가 효과가 누적됩니다.
📝 마무리
이번 글을 통해 같은 1억 원이라도 SCHD·JEPI·JEPQ 비중에 따라 현금흐름이 상당히 달라질 수 있다는 것을 확인했습니다.
하지만 이번 계산에는 아직 빠진 것이 하나 있습니다.
바로
주가입니다.
지금까지는 ETF 가격을 10년 동안 고정해놓고 배당금만 비교했습니다.
실제 장기투자에서는
주가 변화 + 받은 배당금 + 배당 재투자
를 모두 합친 총수익률을 함께 봐야 합니다.
그래서 다음 글에서는
SCHD vs JEPI vs JEPQ|배당금만 보면 안 되는 이유, 총수익률까지 비교하면?
를 주제로 단순 배당률이 아니라 실제 과거 주가 흐름과 분배금을 함께 비교해보겠습니다.
※ SCHD의 연 9.2%는 2020~2025년 과거 연간 분배금의 CAGR을 이용한 시뮬레이션 가정이며
미래 배당성장률을 보장하지 않습니다.
※ SCHD의 2026년 분배금은 현재 공식 자료상 3월 $0.2569, 6월 $0.2525까지 확인되며 9월분은
아직 공식 분배내역에 추가되지 않았습니다.
※ JEPI의 최근 12개월 주당 분배금은 약 $4.5246, JEPQ는 약 $6.7638을 사용했습니다.
※ 계산 가격은 앞선 글과 비교 조건을 통일하기 위해 SCHD $34.12, JEPI $56.65, JEPQ $59.78로 고정했습니다.
현재 실시간 가격이라는 의미는 아닙니다.
※ 환율은 1달러=1,340원, 미국 원천징수는 15%를 단순 적용했습니다.
※ 세후 분배금은 해당 ETF에 전액 재투자하며 소수점 매수가 가능하다고 가정했습니다.
※ ETF 가격과 환율은 계산 기간 동안 고정했습니다.
※ 월평균 금액은 연간 예상 세후 분배금을 12개월로 나눈 값입니다. SCHD는 분기 단위로 분배합니다.
※ 본 글은 투자 정보 제공을 위한 단순 시뮬레이션이며 특정 ETF 또는 포트폴리오의 매수·매도를 권유하지 않습니다.
'알면 좋은 배당주' 카테고리의 다른 글
| 💰 SCHD + JEPI + JEPQ 1억 투자|배당 재투자하면 10년 뒤 얼마 받을까? (0) | 2026.09.15 |
|---|---|
| 💰 1억 배당 포트폴리오|SCHD 40% + JEPI 30% + JEPQ 30% 투자하면 월배당 얼마? (0) | 2026.09.14 |
| 💰 SCHD vs JEPI vs JEPQ|월 100만 원 받으려면 얼마 필요할까? (0) | 2026.09.11 |
| 💰 SCHD 배당금 월 100만 원 받으려면 얼마 필요할까?|배당 재투자 계산 (0) | 2026.09.10 |
| 💰 SCHD 9월 배당금 언제 나올까? (0) | 2026.09.09 |


